Garantie d’actif et de passif

Garantie d’actif et de passif

Vous avez enfin trouvé la perle rare et projetez une reprise via un rachat de parts sociales ? C’est ici qu’intervient la Garantie d’Actif et de Passif (GAP).

Récap : Ce qu’il faut retenir de la GAP

Point clé Détails essentiels
C’est quoi ? Le vendeur s’engage à payer les dettes imprévues nées avant la vente.
Pourquoi ? Indispensable pour sécuriser votre prêt reprise et rassurer votre banquier.
Contenu Définit un plafond de remboursement, une durée (3 ans) et une franchise.
Sécurité Utilisation d’un séquestre ou d’une caution pour garantir le paiement.

Tout savoir sur la GAP

C’est un engagement contractuel. Le vendeur indemnise l’acheteur si le passif augmente (dettes cachées) ou si l’actif diminue pour des causes antérieures à la cession.

L’exemple concret : Vous rachetez un garage. Six mois plus tard, le fisc réclame une TVA impayée par l’ancien gérant.

L’exigence des banques

Dans un prêt reprise entreprise, les banques exigent presque systématiquement cette garantie. Un banquier ne prête pas sur du sable : il veut s’assurer que les fonds propres de la cible restent intacts.

Actif vs Passif : Quelle distinction ?
Garantie de Passif

Couvre l’apparition de nouvelles dettes non prévues lors de la vente (fiscal, social, litiges).

Garantie d’Actif

Protège contre la dépréciation d’actifs (stocks obsolètes, créances clients irrécouvrables).

La « Garantie de la Garantie »


⚠️ Le point que beaucoup oublient

Avoir une signature sur un papier est une chose, récupérer l’argent en est une autre. Si le vendeur a dépensé tout le prix de vente, comment paiera-t-il le passif ? Il faut donc impérativement une garantie de la garantie.

Signer un papier est une chose, être sûr que le vendeur peut payer en est une autre. Trois solutions majeures :

  • Le séquestre : Une partie du prix est bloquée chez l’avocat/notaire.
  • La caution bancaire : La banque du vendeur garantit le paiement.
  • L’assurance spécifique : Une assurance dédiée indemnise directement l’acheteur.

Mise en œuvre et procédure d’indemnisation

Si vous découvrez un passif, agissez vite !

La convention prévoit généralement une procédure d’information stricte. Vous devez prévenir le vendeur par lettre recommandée dans un délai court. À noter : le vendeur a souvent le droit de participer à la défense, notamment en cas de litige fiscal.

L’indemnisation peut prendre deux formes distinctes :

1. Le paiement direct
Le vendeur vous paie directement, ce qui permet directement de faire face à la dépense imprévue.
2. La réduction du prix

Le prix de vente est réduit rétroactivement. Dans ce cas, l’argent peut être versé directement à la société rachetée pour compenser la perte.

Gardez le contact

C’est un moment délicat qui nécessite souvent l’appui d’un expert-comptable. Une gestion rigoureuse de cette phase évite de dégrader les relations avec l’ancien dirigeant. N’oubliez pas que vous pourriez avoir besoin de lui pour la passation !


Pourquoi la GAP est un levier pour votre financement professionnel ?

On l’oublie trop souvent, mais la garantie d’actif et de passif est un argument de poids face au banquier. Lorsque vous sollicitez un prêt pour une reprise d’entreprise, vous présentez un risque. La GAP transfère une partie de ce risque sur le vendeur.

Le passif « sous coffre-fort »
Un dossier bien ficelé avec une GAP solide peut permettre d’obtenir un financement professionnel à de meilleures conditions. Le taux d’intérêt peut même être impacté positivement par cette sécurité supplémentaire. Les banquiers détestent l’incertitude : en leur montrant que le passif historique est verrouillé, vous facilitez leur prise de décision.
Le rôle crucial de l’accompagnement
C’est ici que l’accompagnement bancaire entreprise prend tout son sens. Nous aidons les repreneurs identifier les points clés de l’opération aux analystes crédit. Une GAP n’est pas qu’un document juridique, c’est un véritable outil de gestion des risques financiers. Elle protège votre capacité de remboursement à long terme.

Les points de vigilance pour un rachat réussi

Racheter les titres d’une société demande plus de vigilance qu’un simple financement en fonds de commerce. Vous héritez du passé juridique complet de l’entité. Outre la GAP, d’autres éléments doivent attirer votre attention :

  • ✓
    Les engagements hors bilan (cautions données par l’entreprise).
  • ✓
    Les contrats de leasing ou de crédit-bail en cours.
  • ✓
    Les clauses de changement de contrôle dans les contrats clients majeurs.

Pour un prêt professionnel, ces détails peuvent sembler secondaires, mais ils impactent votre rentabilité réelle. Une garantie d’actif ne remplace jamais une vérification physique minutieuse avant la signature.

La réussite de votre projet repose sur cet équilibre entre audace et prudence contractuelle.

Un projet ? Parlons-en !*

* Sans engagement.

FAQ

La GAP est-elle obligatoire ?

Légalement non, mais contractuellement elle est indispensable en rachat de titres. La plupart des banques en font une condition suspensive du prêt.

Quelle est la durée classique d’une GAP ?

Généralement 3 ans, correspondant aux délais de prescription fiscale et sociale.

Que se passe-t-il si le vendeur est insolvable ?

C’est le risque majeur. D’où l’importance d’adosser la clause à un séquestre ou une caution bancaire pour sécuriser les fonds.
Maxime Roussel

ARTICLE RÉDIGÉ PAR

Maxime ROUSSEL, Directeur de mon Financement Pro

Spécialiste du financement professionnel, Maxime Roussel accompagne les repreneurs depuis 2017 dans la sécurisation de leurs investissements et rachat de parts sociales.
Reprendre une franchise : comment réussir votre projet ?

Reprendre une franchise : comment réussir votre projet ?

La reprise d’une activité existante en franchise attire de plus en plus d’entrepreneurs en quête de sécurité et de rentabilité. Cette formule séduit par la force d’un réseau, un concept éprouvé et une clientèle déjà fidèle.

Pour autant, ce type de projet exige méthode et rigueur. Ce guide vous donne toutes les clés pour réussir votre rachat avec succès.

Récap : les 6 étapes clés pour reprendre une franchise

Étapes Actions Erreurs à éviter
1 – Valider le projet Auto-diagnostic & évaluation financière. Se lancer sans adhésion familiale.
2 – Trouver l’activité Contact franchiseurs & plateformes. Se focaliser sur une seule piste.
3 – Agréments Dossier de candidature & réception du DIP. Engager des frais sans accord réseau.
4 – Audit (Due Diligence) Vérification des bilans & bail commercial. Accepter le prix sans audit financier.
5 – Financement Business Plan & sollicitation bancaire. Sous-estimer le BFR de départ.
6 – Finalisation Signature notaire & formation initiale. Vouloir tout révolutionner J-1.

Le parcours du repreneur en 6 points

1

Valider son projet et son profil

Clarifiez vos motivations et vos capacités réelles. La reprise exige un esprit entrepreneurial fort et une implication totale.

✓ Actions clés :

  • Réaliser un auto-diagnostic de compétences.
  • Évaluer précisément votre apport personnel mobilisable.
  • Définir vos critères (secteur, zone géo, rentabilité).
3

Obtenir l’agrément du franchiseur

⚠️ La règle d’or : Sans le « go » du franchiseur, aucune reprise ne peut aboutir. Le contrat est intuitu personae.

Le franchiseur doit vous remettre le DIP (Document d’Information Précontractuel) au moins 20 jours avant la signature. C’est un document indispensable pour finaliser votre reprise du fonds de commerce. Analysez-le avec un expert.

5

Monter le plan de financement

Le financement de la reprise demande de constituer un dossier solide (que l’on nomme le « business plan »).

Une bonne nouvelle est à noter :

Les banques perçoivent généralement la reprise de franchise comme moins risquée qu’une création pure, ce qui facilite l’accès au crédit.

Structure type d’un financement :

  • ✓
    Apport personnel :
    environ 30% du montant global (c’est ce que l’on recommande en moyenne pour rassurer les banques).
  • ✓
    Crédit professionnel :
    il complète l’apport et constitue généralement la majeure partie du financement.
  • ✓
    Prêts d’honneur :
    à solliciter auprès de réseaux d’accompagnements (Initiative France, Réseau Entreprendre).
  • ✓
    Aides régionales et sectorielles :
    à consulter systématiquement (leurs montants varient d’une région à l’autre).
→ Estimez votre emprunt à l’aide de notre simulateur de crédit professionnel gratuit !

Que doit comporter votre business plan ?

Les banques attendent un dossier complet et correctement monté. Il doit comprendre :

  • Un tableau de financement chiffré ;
  • Des prévisionnels de résultats sur trois exercices ;


6

Finaliser la transaction et lancer l’activité

Une fois l’accord trouvé sur le prix de cession et le financement obtenu, il reste à formaliser la reprise par la signature des actes juridiques, faire la transition entre le cédant et vous, et vous faire former par le franchiseur.

Côté démarches administratives, vous devrez :

  • ✓Créer votre entreprise et obtenir votre KBIS.
  • ✓
    Vous rendre chez le notaire / avocat d’affaire pour signer l’acte de cession du fonds de commerce.
  • ✓
    Formaliser votre entrée dans le réseau en signant un nouveau contrat de franchise (ou un avenant si le contrat existant est transféré).

  • ✓
    Déclarer votre nouvelle activité aux impôts.
  • ✓
    Souscrire à des assurances professionnelles adaptées.

Pour la transition, soyez minutieux

Prévoyez en amont la durée d’accompagnement par le cédant (2 à 4 semaines idéalement).

  • Récupérez les coordonnées des fournisseurs et des clients les plus importants.
  • Assurez-vous d’avoir les accès aux outils et les différents jeux de clés.
  • Passez un maximum de temps avec les salariés pour les rassurer et comprendre leur quotidien.


La formation : le grand plongeon !

Elle sera réalisée par le franchiseur, qui vous transmettra tout le savoir nécessaire sur la franchise. Vous y rencontrerez d’autres franchisés, mais aussi et surtout l’animateur de votre réseau : un moment important !


Quelles sont les erreurs principales à éviter lors de la reprise d’une franchise ?

De par notre expérience, nous avons souvent vu les mêmes erreurs reproduites par des repreneurs de franchises. Voici les principales à éviter :

  • Effectuer votre audit sans justificatifs : les déclarations du cédant ne suffisent pas, exigez les justificatifs ;
  • Vouloir commencer sans l’agrément du franchiseur : sans son accord, aucune reprise n’est possible ;
  • Sous-estimer le besoin en fonds : prévoyez 3 à 6 mois de charges fixes en plus du prix d’achat ;
  • Vouloir tout révolutionner immédiatement : prenez le temps d’observer l’environnement actuel avant d’innover.

Confiez-nous votre recherche de financement

mon Financement Pro simplifie vos échanges avec les banques et maximise vos chances d’obtenir les fonds nécessaires.

On vous aide à mener votre projet à bien !

FAQ – Reprise de franchise

Reprise ou création : quelle différence ?

La reprise offre une clientèle immédiate et un historique bancaire. La création part de zéro mais permet de choisir son emplacement sur-mesure.

Peut-on reprendre sans apport ?

C’est très complexe. Les banques exigent généralement 30% d’apport. Des solutions comme le prêt d’honneur peuvent toutefois aider à boucler le budget.

Maxime Roussel

ARTICLE RÉDIGÉ PAR

Maxime ROUSSEL, Directeur de mon Financement Pro

Chef d’entreprise et spécialiste du financement professionnel, Maxime Roussel accompagne depuis 2017 les entrepreneurs dans leurs projets de création, de reprise et de développement. Ses articles s’appuient sur une expérience de terrain, une bonne connaissance des attentes des banques et une approche concrète du financement professionnel.

Réussir un rachat d’entreprise en difficulté : guide pratique

Réussir un rachat d’entreprise en difficulté : guide pratique

Se lancer dans un rachat d’entreprise en difficulté attire de nombreux entrepreneurs, qu’il s’agisse de donner une seconde vie à une société ou d’exploiter son potentiel caché.

Si ce type de reprise séduit, c’est parce qu’il présente souvent une opportunité unique, et accessible à des conditions attractives. Mais attention : naviguer entre redressement judiciaire et offres de reprise demande une certaine méthode.

Récap – Réussir son rachat d’entreprise

C’est quoi ? Une société en tension de fonds ou en cessation de paiements.
Audit & plan La « Due Diligence » pour tout vérifier + un plan de relance béton.
Les atouts Prix décoté, clientèle immédiate et cadre juridique sécurisé par le tribunal.
Les risques Réputation à reconstruire et besoin de cash immédiat très élevé.

Qu’appelle-t-on une entreprise en difficulté ?

C’est une entreprise qui traverse une phase critique (incapacité à honorer ses charges) et qui glisse vers des procédures collectives : redressement ou liquidation judiciaire.

⚖️

Le mandataire judiciaire : Il officialise la procédure pour protéger les créanciers et chercher des repreneurs sérieux via la cession totale ou partielle de l’entreprise.

Comment repérer ces opportunités ?

Les greffes

Consultation des tribunaux de commerce pour les redressements en cours.

Réseau judiciaire

Contacts directs avec les mandataires et administrateurs judiciaires.

Prescripteurs

Experts-comptables et avocats d’affaires informés des cessions urgentes.

L’étape cruciale : La « Due Diligence »

Analyser les causes réelles de la crise est vital :

  • Solidité de la clientèle et des contrats.
  • État réel du matériel et des stocks.
  • Dettes fiscales et sociales à apurer.

L’étape cruciale : La « Due Diligence »

S’assurer de la faisabilité d’une reprise suppose une analyse minutieuse. L’audit préalable révèle les causes réelles de la crise et l’état précis des actifs/passifs.

CE QU’IL FAUT VÉRIFIER ABSOLUMENT :

  • La solidité de la clientèle et des contrats en cours.
  • La qualité réelle des équipements.
  • Les dettes fiscales et sociales encore à régler.
L’AVIS DE L’EXPERT

Sécuriser la relance

Chez mon Financement Pro, nous ne nous contentons pas de trouver un crédit.

Nous vous recommandons de négocier un plan de financement réaliste, capable non seulement de payer le rachat, mais surtout de soutenir la relance durable de l’activité après la cession.

Quels sont les avantages d’une reprise d’entreprise en difficulté ?

Le rachat d’une entreprise en difficulté possède bien des avantages stratégiques

Un prix d’acquisition attractifLe faible coût des actifs lorsqu’ils sont cédés sous pression judiciaire.


Des aides spécifiquesLa mise en place de dispositifs favorisant l’embauche ou la transmission d’entreprise.


Une base client activeLa présence d’une clientèle existante, qui réduit drastiquement la charge commerciale initiale.


Un cadre sécuriséL’intervention de l’administrateur judiciaire encadre la transaction et garantit la bonne fin des accords.


Immédiatement opérationnelL’opportunité d’accéder à des ressources et un savoir-faire déjà en place, sans partir de zéro.

Quels sont les points à surveiller lors d’une reprise d’entreprise en difficulté ?

Plusieurs points cruciaux doivent retenir votre attention avant de vous lancer


La réputation dégradéeLa persistance d’une mauvaise image de gestion peut compliquer la reconquête commerciale de vos fournisseurs et clients.


Investissements immédiatsStocks épuisés, matériel vieillissant, équipes démotivées… Il faut souvent « remettre au pot » tout de suite pour repartir.


Financement complexeLe risque inhérent au redressement judiciaire limite l’appétit des banques. Attendez-vous à des discussions serrées.


Confiance à reconstruireVous devrez déployer beaucoup d’efforts pour restaurer la confiance des partenaires et clients historiques échaudés.


Quelles sont les spécificités juridiques et réglementaires liées au rachat d’une entreprise en difficulté ?

Un cadre strict de protection

Le rachat de fonds de commerce obéit à des règles précises pour protéger toutes les parties prenantes (salariés, créanciers), notamment lors d’un redressement ou d’une liquidation.

Le parcours obligatoire : Toute offre doit être validée par le tribunal, après consultation des instances du personnel et examen par les créanciers.

Pour que votre candidature soit solide :

Compétences
Justifier de votre capacité managériale.

Moyens
Prouver les fonds disponibles.

Réalisme
La viabilité du projet industriel.

FAQ – Rachat d’entreprise en difficulté

Quelles sont les compétences requises ?

Une excellente connaissance métier, une capacité d’analyse des causes de l’échec et un leadership fort pour remobiliser des équipes souvent démotivées.

L’offre de reprise est-elle modifiable ?

Une fois déposée, l’offre est irrévocable. Elle ne peut être modifiée que pour augmenter vos engagements (prix, emplois sauvés), au plus tard 2 jours avant l’audience.

Maxime Roussel

ARTICLE RÉDIGÉ PAR

Maxime ROUSSEL, Directeur de mon Financement Pro

Chef d’entreprise et spécialiste du financement professionnel, Maxime Roussel accompagne depuis 2017 les entrepreneurs dans leurs projets de création, de reprise et de développement. Ses articles s’appuient sur une expérience de terrain, une bonne connaissance des attentes des banques et une approche concrète du financement professionnel.

Crédit-bail professionnel : définition, avantages, inconvénients

Crédit-bail professionnel : définition, avantages, inconvénients

Le crédit-bail séduit de nombreuses entreprises à la recherche d’alternatives efficaces au financement bancaire traditionnel.

Grâce à sa structure adaptée aux besoins des professionnels, il offre une manière flexible d’acquérir du matériel ou des véhicules.

Récap – Le crédit-bail, avantages & inconvénients

Définition : Le crédit-bail permet d’utiliser un bien via des loyers, avec une option d’achat en fin de contrat.
Usage : Financer un investissement sans apport, avec un cadre de paiement prévisible.

✅ Les avantages

  • Fiscalité : Loyers déductibles.
  • Agilité : Échéances ajustables.
  • Polyvalence : Tout type d’actif.

⚠️ Les inconvénients

  • Coût : Souvent supérieur au prêt.
  • Rigidité : Pénalités de sortie.
  • Contraintes : Usage encadré.
  • Propriété : Uniquement en fin de bail.

Qu’est-ce que le crédit-bail pour les entreprises ?

Le crédit-bail est une opération financière permettant à une entreprise d’utiliser un bien mobilier ou immobilier, tout en conservant la possibilité de l’acquérir à la fin du contrat. L’entreprise conserve le droit d’exploiter le matériel et peut lever l’option d’achat à terme pour en devenir propriétaire.

Pourquoi choisir un crédit-bail ?

  • Financement à 100 % : Frais couverts sans apport initial important.
  • Avantages fiscaux : Loyers déductibles du résultat imposable.
  • Engagement hors bilan : Ne pas dégrader les ratios d’endettement apparents.

Voulez-vous simuler votre mensualité ?

Accéder au simulateur gratuit →

Les deux piliers du crédit-bail

Crédit-bail mobilier

Idéal pour le matériel IT, les véhicules et les machines industrielles. Permet un renouvellement technologique régulier.

Crédit-bail immobilier

Destiné à l’acquisition de locaux ou bureaux pro. Permet de devenir propriétaire de ses murs sans apport initial. Voir nos autres solutions de financement pour vos locaux professionnels.


Quelles alternatives existent face au crédit-bail ?

Si le crédit-bail reste très apprécié, d’autres solutions de financement professionnel permettent de répondre à vos besoins d’investissement.

Le prêt bancaire professionnel

 Le prêt bancaire professionnel constitue l’alternative principale. Bien qu’il propose souvent des taux compétitifs, ce montage nécessite généralement un apport initial et des garanties plus solides que les solutions de leasing.

Pour choisir le format idéal, comparez ces critères :

  • Montant total à investir
  • Type d’actif visé
  • Horizon (court, moyen ou long terme)

Le choix final dépendra toujours de la stratégie globale de votre entreprise.

FAQ – Le crédit-bail en entreprise

À quel moment peut-on lever l’option d’achat ?

Généralement à la fin du contrat. Un montant appelé « valeur résiduelle » (souvent symbolique) doit être réglé pour acquérir définitivement le bien.

Qui peut en bénéficier ?

Toute structure pro : TPE, PME, professions libérales et associations. C’est idéal pour les créateurs qui veulent préserver leur cash de départ.

Crédit-bail ou prêt bancaire ?

Le prêt est souvent moins cher en coût total, mais exige un apport. Le crédit-bail finance à 100% et offre plus de flexibilité fiscale.

Maxime Roussel

ARTICLE RÉDIGÉ PAR

Maxime ROUSSEL, Directeur de mon Financement Pro

Chef d’entreprise et spécialiste du financement professionnel, Maxime Roussel accompagne depuis 2017 les entrepreneurs dans leurs projets de création, de reprise et de développement. Ses articles s’appuient sur une expérience de terrain, une bonne connaissance des attentes des banques et une approche concrète du financement professionnel.


Combien d’apport pour obtenir un prêt professionnel ?

Combien d’apport pour obtenir un prêt professionnel ?

Beaucoup d’entrepreneurs ou de repreneurs sollicitent notre expertise chez mon Financement Pro pour savoir quel montant présenter lors d’une demande de prêt professionnel.

Cette étape clé conditionne non seulement l’accès au crédit, mais aussi les conditions proposées par les établissements bancaires. Voyons quels sont les critères à considérer selon le type d’opération envisagée.

Question clé Réponse en bref
Pourquoi un apport ? Démontre l’engagement, limite le risque bancaire et facilite l’obtention.
Création d’entreprise En moyenne 20 à 30 % du montant total.
Reprise d’entreprise Environ 15 à 25 % selon la solidité du dossier. (modèle déjà éprouvé pour les financements de reprise de fonds de commerce).
Murs commerciaux Frais + 10 à 15 % selon la valeur du bien.

Pourquoi l’apport personnel est-il si important ?

L’apport personnel constitue un signal fort envoyé à votre banque. Il démontre votre engagement financier, sécurise le prêteur et facilite souvent les négociations sur le taux ou les garanties. Pour tout courtier spécialisé en prêt professionnel, cet apport est un premier filtre essentiel.

Quel est le pourcentage requis selon le projet ?

  • Création d’entreprise : Généralement, les banques attendent entre 20% et 30% d’apport personnel du montant total à financer dans le cadre d’un prêt pour la création d’une entreprise
  • Reprise d’entreprise : Exigence souvent de 15% à 25% (modèle déjà éprouvé).
  • Murs commerciaux : Fourchette de 10% à 20% selon l’actif.

Quelles sont les principales sources d’apport ?

  • L’épargne personnelle : La première option rassurante pour la banque.
  • Les apports en nature : Mise à disposition de matériel ou véhicules déjà possédés.
  • Ouverture du capital : Business angels, famille ou amis.
  • Dispositifs publics : Appui d’investisseurs régionaux ou Bpifrance.
  • Le crowdfunding : Collecte de fonds via des plateformes en ligne.

Comment préparer son dossier pour convaincre ?

Construire un montage cohérent est la première étape. Justifiez chaque euro investi. Notre expertise nous permet d’identifier rapidement les points à renforcer. De la simulation initiale au rendez-vous final, nous optimisons votre présentation bancaire

Structurer le financement en intégrant méthodiquement la part de fonds propres permet d’éviter toute confusion lors des consultations bancaires.

Plus le plan de financement est transparent, plus le dialogue avec les conseillers sera efficace.

L’accompagnement mon Financement Pro

Notre expertise dans les prêts professionnels nous permet d’identifier rapidement les points clés à renforcer pour satisfaire les exigences des banques.

De la simulation initiale jusqu’au rendez-vous final, vous profitez d’un savoir-faire qui intègre les spécificités sectorielles et les variations entre chaque établissement.

Optimisez votre dossier dès aujourd’hui

Mettez toutes les chances de votre côté pour sécuriser votre financement professionnel.

NOUS CONTACTER


FAQ – Questions d’experts sur l’apport

Peut-on utiliser l’ARCE (Pôle Emploi) comme apport ?

Absolument. La banque peut prendre en compte le montant que vous allez percevoir (45 % ou 60 % de vos droits) comme une garantie de fonds propres.

L’apport doit-il couvrir le montant HT ou TTC ?

Les banques financent le Hors Taxes. Votre apport doit donc prioritairement couvrir la TVA, les frais d’établissement et le BFR de départ.

Un apport de 0 € est-il possible ?

Très rare en création, mais possible en développement d’activité si l’entreprise a des bilans solides. On valorise alors la capacité d’autofinancement existante.

Maxime Roussel

ARTICLE RÉDIGÉ PAR

Maxime ROUSSEL, Directeur de mon Financement Pro

Chef d’entreprise et spécialiste du financement professionnel, Maxime Roussel accompagne depuis 2017 les entrepreneurs dans leurs projets de création, de reprise et de développement. Ses articles s’appuient sur une expérience de terrain, une bonne connaissance des attentes des banques et une approche concrète du financement professionnel.

Plan épargne entreprise

Plan épargne entreprise

Sur le papier, le Plan Épargne Entreprise ressemble à la solution miracle. Votre employeur vous propose de placer une partie de votre salaire, parfois même avec un abondement généreux, dans une enveloppe fiscale avantageuse. Vu d’ici, on a envie de signer tout de suite. Pourtant, en tant que spécialistes du financement professionnel entreprise, nous avons l’habitude de lire entre les lignes : tout ce qui brille n’est pas or.

Si le PEE est un excellent outil de motivation et de fidélisation, il comporte des zones d’ombre que les plaquettes commerciales oublient souvent de mentionner. C’est un peu comme un prêt professionnel banque : le taux d’appel est séduisant, mais il faut regarder les garanties et les conditions. Ici, c’est pareil. Avant de bloquer vos primes d’intéressement ou de participation, vous devez comprendre les règles du jeu.

Car oui, placer son argent sur un PEE, c’est accepter des contraintes fortes. C’est renoncer à une liquidité immédiate et exposer son épargne aux humeurs des marchés financiers. Notre expérience de courtier prêt professionnel nous l’a appris : une mauvaise gestion personnelle peut bloquer de futurs projets de vie. Analysons ensemble les avantages et inconvénients du plan épargne entreprise.

L’ESSENTIEL EN 30 SECONDES

👎 INCONVÉNIENTS

  • Fonds bloqués 5 ans.
  • Risque de perte en capital (actions).
  • Frais de tenue de compte payants après départ.
  • Choix de supports limité.

👍 AVANTAGES

  • Abondement (jusqu’à 300% de gain).
  • Exonération d’impôt sur le revenu.
  • Déblocage résidence principale.
  • Déblocage création d’entreprise.

💡 L’avis de l’expert : Le PEE est imbattable si votre entreprise propose un abondement. C’est aussi un excellent levier pour constituer votre apport personnel en vue d’un projet futur.

Avantages et inconvénients du plan épargne entreprise : pourquoi ce n’est pas toujours la solution idéale

Il faut voir le PEE comme un coffre-fort dont vous n’avez pas la clé en permanence. C’est un outil structurant, certes, mais rigide. Dans notre quotidien d’accompagnement au financement projet entreprise, nous croisons souvent des porteurs de projet frustrés. Ils disposent d’un capital théorique important sur leur PEE, mais se retrouvent incapables de le mobiliser rapidement pour un apport personnel sans entrer dans des cases administratives complexes.

L’inconvénient majeur réside dans ce manque de souplesse. Contrairement à un livret classique ou même à certains produits d’assurance-vie, le PEE impose un tunnel. Vous y entrez, et la sortie n’est pas automatique. C’est un paramètre critique à évaluer, surtout si votre épargne de précaution est faible.

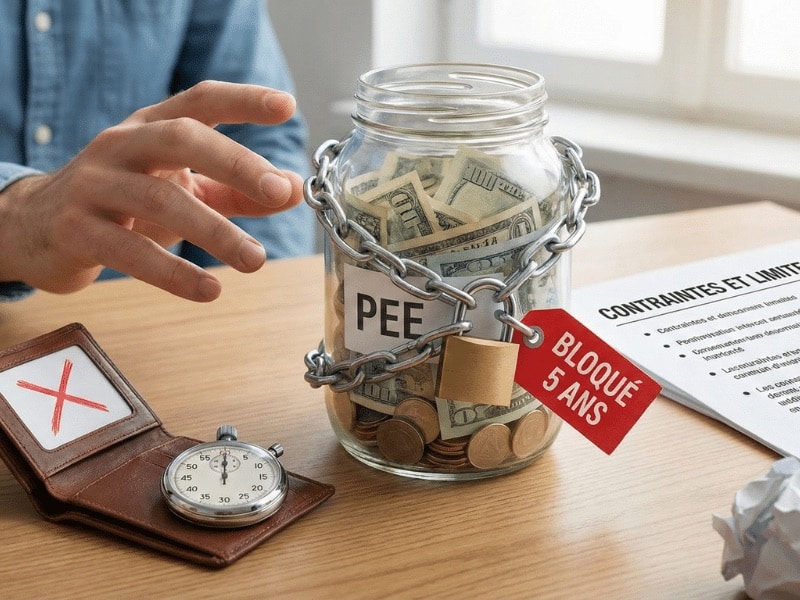
L’indisponibilité de l’épargne : le principe du blocage des fonds pendant 5 ans

C’est la règle d’or, et c’est souvent celle qui fait mal : les sommes versées sur un PEE sont bloquées pour une durée minimale de cinq ans. Cinq ans, c’est long. C’est une éternité dans une vie économique ou personnelle. Imaginez que vous ayez besoin de liquidités pour un imprévu ou pour saisir une opportunité, comme le rachat parts sociales d’une petite société. Si votre argent est « séquestré » sur le PEE, il ne vous servira à rien.

Le mécanisme est simple mais impitoyable : en contrepartie de l’exonération d’impôt sur le revenu, l’État exige que cet argent serve à financer l’économie sur le moyen terme. C’est du financement long terme imposé à l’échelle de l’épargnant. Pour un salarié qui vit à flux tendu, verser sa participation sur le PEE plutôt que de la percevoir immédiatement peut créer un décalage.

Prenons un exemple concret. Vous avez un projet de création d’entreprise ou vous envisagez une reprise de fonds de commerce dans trois ans. Vous comptez sur cette épargne pour constituer votre apport et séduire la banque. Sauf que si votre projet ne rentre pas exactement dans les cases légales de déblocage anticipé, cet argent est virtuel. Il apparaît sur votre relevé, mais il n’est pas sur votre compte courant.

Le risque de perte en capital : attention aux supports d’investissement (FCPE) choisis

C’est une idée reçue tenace : beaucoup pensent que l’argent sur un PEE est garanti, comme sur un Livret A. C’est faux. L’argent versé sur un PEE est investi dans des FCPE (Fonds Communs de Placement d’Entreprise). Ce sont des portefeuilles de valeurs mobilières : actions, obligations, titres monétaires. Qui dit marché financier, dit risque.

Si vous optez pour un FCPE dynamique, composé majoritairement d’actions, vous êtes exposé aux fluctuations de la bourse. En cas de krach, votre capital fond. C’est un peu le même principe que pour un investissement en actions ou un projet risqué de prêt développement entreprise : le potentiel de gain est là, mais la perte est possible. Vous pouvez vous retrouver à la sortie avec moins d’argent que ce que vous y avez versé.

Il est crucial de bien lire les DICI (Documents d’Information Clé pour l’Investisseur). C’est un peu comme lire les petites lignes d’un contrat de crédit-bail entreprise ou de location financière matériel : c’est fastidieux, mais c’est là que se cache la vérité.

Frais de gestion et choix restreint : les coûts cachés de l’épargne salariale

Parlons de ce qui fâche : les frais. Dans un PEE, vous êtes un investisseur captif. Vous ne choisissez pas l’établissement financier qui gère les fonds, c’est votre employeur qui le fait. Tant que vous êtes salarié de l’entreprise, ces frais de tenue de compte sont généralement pris en charge par l’employeur.

Le problème se corse lorsque vous quittez l’entreprise. Que ce soit pour une reprise d’entreprise, une démission ou une retraite, vous n’êtes plus « dans les effectifs ». Dès lors, les frais de tenue de compte basculent souvent à votre charge. Et la facture peut être salée : plusieurs dizaines d’euros par an, juste pour garder le plan ouvert. Cela vient grignoter votre rentabilité.

Pourquoi souscrire malgré tout ? Avantages fiscaux et déblocages anticipés

Après avoir dressé un tableau un peu sombre, il serait malhonnête de s’arrêter là. Si le PEE reste le dispositif d’épargne salariale préféré des Français, ce n’est pas par masochisme. C’est parce que mathématiquement, il est souvent imbattable.

Dans notre métier de courtier, nous passons notre temps à optimiser des plans de financement. Mais parfois, les solutions les plus simples sont sous nos yeux. Le PEE est une niche fiscale légale, puissante, qu’il faut savoir utiliser avec intelligence. Oubliez un instant les contraintes de blocage ; regardons ce que cela rapporte vraiment dans votre poche.

Abondement et exonération d’impôt : les leviers puissants du PEE

Soyons clairs : l’abondement est le seul placement au monde qui peut vous offrir 300 % de rentabilité immédiate sans risque boursier. Si vous versez 100 € et que votre employeur ajoute 300 €, vous avez quadruplé votre mise avant même que l’argent ne soit investi sur les marchés.

Aucun livret, aucune assurance-vie, aucun investissement immobilier ne peut rivaliser avec ça. Même un prêt professionnel banque très bien négocié pour un investissement locatif ne dégage pas une telle marge au démarrage. Refuser de verser sur son PEE alors que l’entreprise propose un abondement, c’est littéralement refuser une augmentation de salaire.

Comparatif pour une prime de 1 000 € (TMI 30%) :

  • 🔴 Paiement direct (cash) : Vous récupérez environ 603 € net.
  • 🟢 Placement sur PEE : Vous placez 903 € net.

Le calcul est vite fait : c’est cette différence qui justifie souvent d’accepter l’indisponibilité.

Mariage, achat résidence principale, rupture : la liste des cas de déblocage anticipé

Heureusement, le législateur a prévu des portes de sortie de secours. C’est ici que le PEE devient intéressant pour financer vos projets de vie sans attendre la date fatidique des 5 ans. Vous pouvez récupérer votre capital (net d’impôt) dans les situations suivantes : mariage, naissance (3ème enfant), divorce, acquisition de résidence principale, rupture du contrat de travail, ou encore création/reprise d’entreprise.

Ce dernier point mérite toute votre attention. En tant qu’experts en financement professionnel PME, nous voyons trop souvent des futurs entrepreneurs ignorer qu’ils sont assis sur une mine d’or. Le cas de déblocage « création ou reprise d’entreprise » est un levier formidable pour constituer votre apport personnel.

Imaginez : vous souhaitez vous lancer en indépendant. Vous avez besoin d’un prêt professionnel indépendant ou vous visez un financement franchise. Les banques vont vous demander un apport. L’argent dormant sur votre PEE peut être débloqué pour constituer cet apport « frais » qui rassurera les banques et pourra même servir de levier pour obtenir un prêt d’honneur entreprise.

C’est une stratégie que nous recommandons souvent : utiliser sa fin de carrière salariée pour maximiser l’épargne salariale, puis tout débloquer au moment de la création d’entreprise.

Le PEE, un outil à intégrer dans une stratégie globale

Au final, le PEE est un outil à double tranchant. Utilisé passivement, il peut devenir un piège à liquidités. Utilisé activement, c’est un accélérateur de patrimoine.

Notre avis de professionnel est le suivant : ne mettez pas tous vos œufs dans le même panier. Si vous envisagez de transformer cette épargne en projet concret, comme l’acquisition de vos bureaux via un financement locaux professionnels, n’hésitez pas à faire valider vos calculs par un spécialiste. Un courtier financement professionnel saura vous dire si votre apport issu du PEE est suffisant pour lever la dette bancaire nécessaire.

FAQ – PLAN ÉPARGNE ENTREPRISE

Que devient mon PEE si je quitte mon entreprise ?

Vous n’êtes pas obligé de clôturer votre plan. Vous pouvez le conserver, mais attention : les frais de tenue de compte, auparavant payés par votre employeur, seront désormais à votre charge. Si vous rejoignez une nouvelle société disposant d’un PEE, vous pouvez demander le transfert des sommes.

PEE ou Assurance-vie : lequel privilégier ?

Ce sont deux outils complémentaires. Le PEE est imbattable sur la rentabilité grâce à l’abondement et l’exonération fiscale, mais il est rigide (blocage 5 ans). L’assurance-vie offre plus de souplesse (retraits possibles à tout moment). Idéalement, maximisez le PEE jusqu’au plafond de l’abondement, puis placez le surplus sur une assurance-vie.

Peut-on perdre de l’argent avec un Plan Épargne Entreprise ?

Oui, le capital n’est pas garanti (sauf sur de rares fonds monétaires). Si vous choisissez des supports dynamiques (actions), votre épargne suit les fluctuations des marchés financiers. En cas de baisse de la Bourse juste avant votre sortie, vous pouvez récupérer moins que ce que vous avez versé.


Maxime Roussel

ARTICLE RÉDIGÉ PAR

Maxime ROUSSEL, Directeur de mon Financement Pro

Chef d’entreprise et spécialiste du financement professionnel, Maxime Roussel accompagne depuis 2017 les entrepreneurs dans leurs projets de création, de reprise et de développement. Ses articles s’appuient sur une expérience de terrain, une bonne connaissance des attentes des banques et une approche concrète du financement professionnel.