
Beaucoup d’entrepreneurs ou de repreneurs sollicitent notre expertise chez mon Financement Pro pour savoir quel montant présenter lors d’une demande de prêt professionnel.
Cette étape clé conditionne non seulement l’accès au crédit, mais aussi les conditions proposées par les établissements bancaires. Voyons quels sont les critères à considérer selon le type d’opération envisagée.
| Question clé | Réponse en bref |
|---|---|
| Pourquoi un apport ? | Démontre l’engagement, limite le risque bancaire et facilite l’obtention. |
| Création d’entreprise | En moyenne 20 à 30 % du montant total. |
| Reprise d’entreprise | Environ 15 à 25 % selon la solidité du dossier. (modèle déjà éprouvé pour les financements de reprise de fonds de commerce). |
| Murs commerciaux | Frais + 10 à 15 % selon la valeur du bien. |
Pourquoi l’apport personnel est-il si important ?
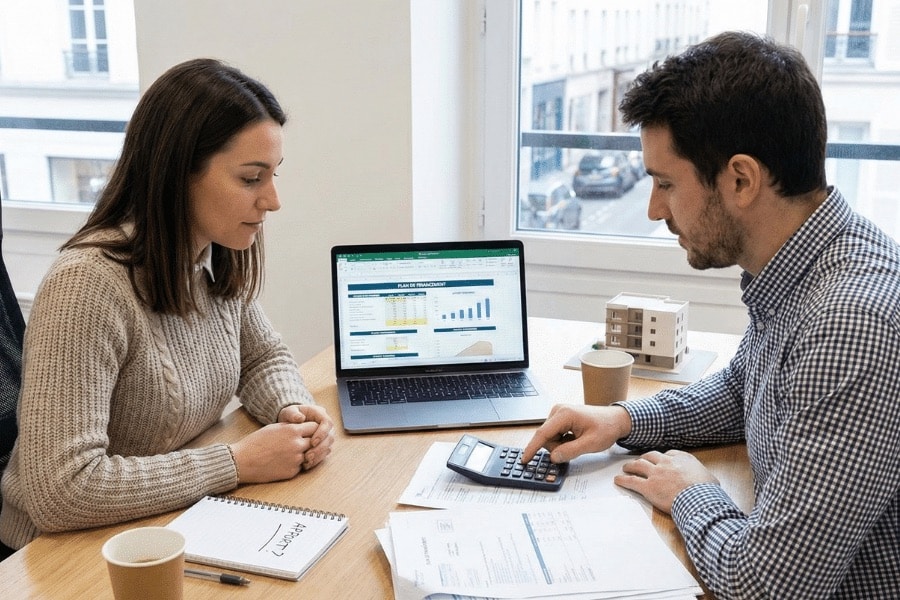
L’apport personnel constitue un signal fort envoyé à votre banque. Il démontre votre engagement financier, sécurise le prêteur et facilite souvent les négociations sur le taux ou les garanties. Pour tout courtier spécialisé en prêt professionnel, cet apport est un premier filtre essentiel.
Quel est le pourcentage requis selon le projet ?
- Création d’entreprise : Généralement, les banques attendent entre 20% et 30% d’apport personnel du montant total à financer dans le cadre d’un prêt pour la création d’une entreprise
- Reprise d’entreprise : Exigence souvent de 15% à 25% (modèle déjà éprouvé).
- Murs commerciaux : Fourchette de 10% à 20% selon l’actif.
Quelles sont les principales sources d’apport ?
- L’épargne personnelle : La première option rassurante pour la banque.
- Les apports en nature : Mise à disposition de matériel ou véhicules déjà possédés.
- Ouverture du capital : Business angels, famille ou amis.
- Dispositifs publics : Appui d’investisseurs régionaux ou Bpifrance.
- Le crowdfunding : Collecte de fonds via des plateformes en ligne.
Comment préparer son dossier pour convaincre ?
Construire un montage cohérent est la première étape. Justifiez chaque euro investi. Notre expertise nous permet d’identifier rapidement les points à renforcer. De la simulation initiale au rendez-vous final, nous optimisons votre présentation bancaire
Structurer le financement en intégrant méthodiquement la part de fonds propres permet d’éviter toute confusion lors des consultations bancaires.
Plus le plan de financement est transparent, plus le dialogue avec les conseillers sera efficace.
L’accompagnement mon Financement Pro
Notre expertise dans les prêts professionnels nous permet d’identifier rapidement les points clés à renforcer pour satisfaire les exigences des banques.
De la simulation initiale jusqu’au rendez-vous final, vous profitez d’un savoir-faire qui intègre les spécificités sectorielles et les variations entre chaque établissement.
Optimisez votre dossier dès aujourd’hui
Mettez toutes les chances de votre côté pour sécuriser votre financement professionnel.
FAQ – Questions d’experts sur l’apport
Peut-on utiliser l’ARCE (Pôle Emploi) comme apport ?
Absolument. La banque peut prendre en compte le montant que vous allez percevoir (45 % ou 60 % de vos droits) comme une garantie de fonds propres.
L’apport doit-il couvrir le montant HT ou TTC ?
Les banques financent le Hors Taxes. Votre apport doit donc prioritairement couvrir la TVA, les frais d’établissement et le BFR de départ.
Un apport de 0 € est-il possible ?
Très rare en création, mais possible en développement d’activité si l’entreprise a des bilans solides. On valorise alors la capacité d’autofinancement existante.
ARTICLE RÉDIGÉ PAR
Maxime ROUSSEL, Directeur de mon Financement Pro
Chef d’entreprise et spécialiste du financement professionnel, Maxime Roussel accompagne depuis 2017 les entrepreneurs dans leurs projets de création, de reprise et de développement. Ses articles s’appuient sur une expérience de terrain, une bonne connaissance des attentes des banques et une approche concrète du financement professionnel.