Reprendre une entreprise, c’est reprendre une équipe, une clientèle, des habitudes, parfois une dépendance forte à l’ancien dirigeant, et toujours une mécanique financière déjà en mouvement.
Et, pour être honnêtes avec vous, financer une reprise, ce n’est pas une simple formalité bancaire. C’est un exercice d’équilibriste, entre ambition, prudence, et lucidité.
Chez mon Financement Pro, nous accompagnons chaque repreneur comme s’il allait piloter notre propre entreprise.
Parce qu’un mauvais montage se paye pendant des années, alors qu’un bon montage, lui, vous laisse respirer.
Point clé
À retenir en bref
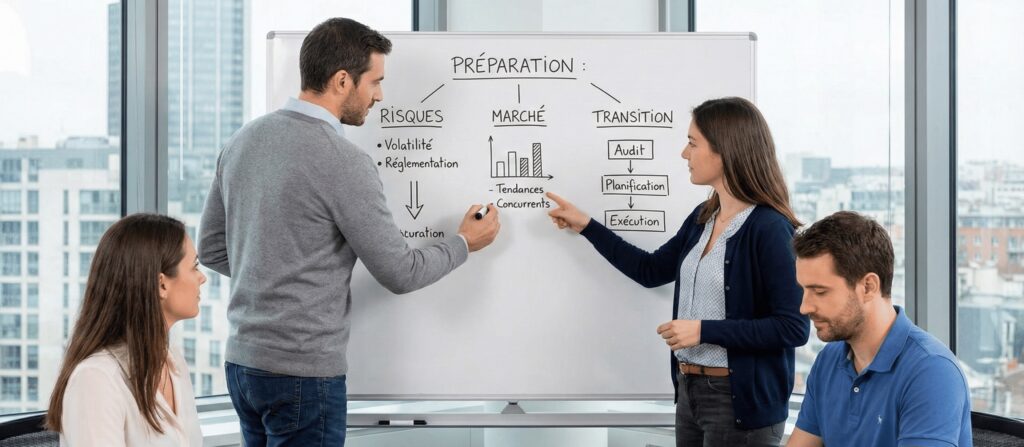
Cadrage du projet
Définissez des critères alignés avec vos compétences et votre budget. Ne visez pas seulement une entreprise rentable, mais une entreprise gérable par vous.
Sourcing & Recherche
Activez le « marché caché » (réseau, experts-comptables) plutôt que de vous limiter aux annonces publiques, souvent très concurrentielles.
Faisabilité Financière
Le prix d’achat est secondaire. La priorité est la capacité de remboursement (CAF) et le financement du besoin en fonds de roulement (BFR).
Facteur Humain
Sécurisez l’équipe en place. Assurez-vous que l’entreprise ne soit pas trop dépendante du cédant pour survivre à son départ.
Analyse du Marché
Vérifiez la santé du secteur, la dépendance aux gros clients et la position face à la concurrence avant de signer.
Montage du dossier
Construisez un financement hybride : apport personnel (20-30%), prêt bancaire, crédit-bail (matériel) et potentiellement prêt d’honneur.
Transition
Gérez la psychologie : instaurez la confiance avec les salariés et clients. Évitez les changements brutaux dès la reprise.
9 étapes pour préparer votre projet de reprise d’entreprise
La préparation est la partie la plus sous-estimée d’une reprise d’entreprise. Pourtant, c’est elle qui détermine 70 % du succès futur.
Cette phase peut sembler abstraite. Pourtant, elle évite la plupart des erreurs commises par les repreneurs débutants : acheter trop vite, viser trop grand ou ignorer les signaux faibles.
Voici les étapes à suivre pour réussir votre reprise, et la préparer avec précision.
1 – Définir son projet et ses critères de recherche
Votre projet doit être aligné avec vos compétences, votre tempérament, et vos ressources financières. Une entreprise rentable ne suffit pas ; il faut une entreprise rentable pour vous.
Voici les critères qui comptent réellement :
Votre secteur d’expertise : si vous venez du BtoB, évitez de viser une entreprise très technique ou industrielle si vous n’avez aucune expérience opérationnelle.
Votre capacité de gestion humaine : une reprise avec 20 salariés n’a rien à voir avec une reprise en solo.
Votre appétence pour le commercial : dans certaines activités, le repreneur doit immédiatement reprendre les rênes de la relation client.
Votre zone géographique : la proximité joue autant pour le repreneur que pour l’équipe en place.
Un courtier expert en financement professionnel peut aussi vous aider à valider rapidement vos limites financières. Cela évite de tomber amoureux d’un dossier trop ambitieux ou mal calibré.
2 – Identifier les entreprises à reprendre : sources, réseaux, plateformes
Une fois votre projet bien défini, vous pouvez passer à la phase de recherche. Beaucoup d’entreprises intéressantes ne sont jamais publiées sur les plateformes classiques. Les meilleures opportunités passent souvent par les réseaux humains.
Voici les principales sources où trouver de potentielles entreprises à reprendre :
Experts-comptables : souvent les premiers informés lorsqu’un dirigeant souhaite transmettre.
Réseaux de transmission : chambres des métiers, fédérations professionnelles.
Bouche-à-oreille : sous-estimé, mais très efficace dans les secteurs artisanaux.
Plateformes privées : annonces filtrées avec informations financières structurées.
Chaque source a ses avantages. Les plateformes vous donnent un volume important, mais aussi des dossiers très concurrencés. Les réseaux vous offrent des dossiers plus confidentiels, souvent mieux préparés.
3 – Analyser la faisabilité financière du projet
C’est ici que tout commence vraiment. Financer une reprise d’entreprise repose sur deux blocs financiers :
1. Le prix à payer (fonds de commerce, parts sociales, actions)
2. La capacité de l’entreprise à rembourser la dette
Le risque numéro un des repreneurs est de se focaliser sur le prix d’achat. Pourtant, ce n’est qu’une partie du sujet. Les banques, elles, regardent surtout la capacité de remboursement.
Vous devez donc estimer dès le départ :
La marge brute réelle
La capacité d’autofinancement
La saisonnalité
Le BFR (besoin en fonds de roulement)
Les besoins matériels à renouveler rapidement
Les charges fixes obligatoires
Certaines reprises nécessitent un financement matériel entreprise via crédit-bail ou leasing professionnel entreprise.
4 – Comprendre les enjeux humains et organisationnels d’une reprise
On parle beaucoup de chiffres, mais la reprise d’entreprise est surtout une aventure humaine. Vous rachetez une équipe, une culture interne, et parfois des habitudes bien ancrées.
Les questions essentielles à vous poser sont les suivantes :
L’équipe clé va-t-elle rester après la transmission ?
Le cédant accepte-t-il un accompagnement temporaire ?
Quelles sont les compétences essentielles de l’entreprise ?
Votre style de management est-il compatible avec la structure existante ?
L’entreprise dépend-elle trop du dirigeant actuel ?
Ce point est souvent sous-estimé, notamment par les repreneurs qui viennent du salariat ou d’un autre secteur. Pourtant, c’est un facteur de réussite majeur pour réussir une reprise d’entreprise.
Une transition humaine bien gérée peut compenser un montage financier serré. L’inverse est rarement vrai.
5 – Étudier le marché, la concurrence et la trajectoire de l’entreprise
Avant d’entrer dans les chiffres internes, prenez du recul. L’entreprise que vous souhaitez reprendre vit dans un environnement, une dynamique de marché, et une concurrence parfois agressive.
Voici les points à analyser en priorité :
La tendance du secteur : croissance, stagnation ou repli
Les acteurs dominants : forces, faiblesses, positionnement
Les barrières à l’entrée : techniques, commerciales, réglementaires
La sensibilité des clients : prix, qualité, proximité
Les risques sectoriels : pénuries, dépendance import, réglementation
Cette lecture externe vous permettra d’interpréter les chiffres internes avec lucidité. Une entreprise peut afficher une belle rentabilité, mais dans un marché en déclin. À l’inverse, une marge moyenne peut cacher un potentiel énorme si le secteur est en plein essor.
6 – Évaluer les premiers signaux financiers : solidité, tensions, dépendances
Avant de négocier un prix, il faut sentir le “pouls financier” de l’entreprise. Cette première analyse vous donne une idée de la santé réelle de la structure, avant même d’ouvrir les bilans en détail.
Les signaux à repérer rapidement :
Dépendance à un petit nombre de clients
Fournisseurs incontournables, difficiles à remplacer
Saisonnalité forte et mal maîtrisée
Rentabilité irrégulière
Investissements matériels urgents à prévoir
Poste clients élevé, BFR tendu
Chiffre d’affaires en dents de scie
Si vous identifiez plusieurs signaux faibles, vous devez intégrer un coussin de sécurité dans le financement global.
7 – Échanger avec le cédant : comprendre le passé pour sécuriser l’avenir
Une bonne reprise repose souvent sur la qualité du dialogue avec le dirigeant actuel. C’est là que vous allez comprendre l’histoire, les coulisses, les inquiétudes et les réussites de l’entreprise.
Lors de vos échanges, posez des questions simples mais essentielles :
Pourquoi cède-t-il maintenant ?
Quelles sont les plus grosses difficultés des trois dernières années ?
Quels clients sont stratégiques ? Quels clients sont fragiles ?
Quels salariés sont indispensables ?
Quels investissements ont été repoussés ?
Quel est le vrai rythme de travail du dirigeant ?
Quel accompagnement propose-t-il après la cession ?
Ces échanges vous donnent une vision moins “polie” que celle du dossier de présentation. Vous allez découvrir ce qu’il n’écrit pas : les tensions d’équipe, les clients difficiles, les marges réellement négociées, les projets abandonnés, les coûts cachés.
Un cédant honnête vous aide à éviter les pièges. Un cédant flou doit vous alerter.
8 – Construire un plan de financement cohérent
Financer une reprise d’entreprise nécessite souvent un montage plus complexe que pour financer une création d’entreprise. Vous allez devoir combiner plusieurs briques :
Apport personnel
Prêt reprise entreprise (souvent sur 7 ans)
Financement matériel entreprise via crédit-bail ou location financière matériel
Financement pour absorber le BFR
Prêt d’honneur entreprise ou financement participatif entreprise pour renforcer les fonds propres
Les banques aiment les montages lisibles, prudents, et réalistes. Un courtier en financement professionnel peut vous aider à présenter un dossier qui parle le langage bancaire, sans forcer le trait.
Votre plan doit être solide, mais aussi souple. Une reprise d’entreprise réserve toujours des imprévus. Le financement doit les absorber, pas les créer.
9 – Gérer l’aspect psychologique : la reprise est une transition, pas une rupture
Une reprise réussie se joue dans la manière dont vous gérez l’humain.
Les salariés observent chaque geste du repreneur. Les clients aussi. Les fournisseurs encore plus.
Votre mission est simple ; instaurer la confiance :
Prenez le temps d’écouter l’équipe
Ne changez rien trop vite
Gardez les rituels en place avant d’en créer de nouveaux
Rencontrez les clients stratégiques en priorité
Sécurisez les fournisseurs clés
Montrez que vous respectez l’histoire de l’entreprise
Une fois votre projet préparé, votre marché compris, et vos premiers éléments financiers validés, vous pouvez entrer dans la phase la plus technique : l’audit, la valorisation, puis le financement final.
Ce sont les étapes où l’on confirme, ou non, que l’entreprise vaut réellement le prix demandé, et qu’elle peut supporter un financement professionnel entreprise construit sur mesure.
Combien d’apport personnel faut-il pour financer une reprise d’entreprise ?
En pratique, les banques demandent souvent entre 20 et 30 % du prix de reprise en apport personnel, parfois davantage selon le secteur, le niveau de risque et votre expérience.
Il ne faut pas oublier le besoin en fonds de roulement, qui doivent également être financés.
Un apport trop faible fragilise le montage, mais un apport trop élevé peut réduire votre marge de sécurité. L’objectif est de trouver un équilibre, éventuellement complété par un prêt d’honneur ou un financement participatif.
Quelle différence entre reprise de fonds de commerce et rachat de parts sociales ?
La reprise de fonds de commerce consiste à acheter uniquement les éléments d’exploitation : clientèle, droit au bail, enseigne, matériel, parfois les stocks. Vous ne reprenez pas la société elle-même, ni ses dettes, sauf dispositions particulières.
Le rachat de parts sociales, au contraire, consiste à acquérir la société telle qu’elle existe, avec ses actifs, ses dettes, ses contrats et son historique. Le choix dépend de la situation fiscale, juridique et financière de l’entreprise cible. Il est recommandé de le déterminer avec un expert-comptable, un avocat et votre partenaire financier.
ARTICLE RÉDIGÉ PAR
Maxime ROUSSEL, Directeur de mon Financement Pro
Chef d’entreprise et spécialiste du financement professionnel, Maxime Roussel accompagne depuis 2017 les entrepreneurs dans leurs projets de création, de reprise et de développement. Ses articles s’appuient sur une expérience de terrain, une bonne connaissance des attentes des banques et une approche concrète du financement professionnel.
Quand on crée son entreprise, tout va vite : les idées fusent, les devis s’enchaînent, l’énergie est là. Mais côté financement, c’est souvent une autre histoire. Beaucoup de jeunes entrepreneurs foncent sans mesurer tous les impacts de leurs choix financiers.
Pourtant, en tant que jeune entrepreneur, c’est souvent là que tout se joue : un mauvais montage ou un financement inadapté peuvent freiner la croissance, voire mettre en danger le projet dès les premiers mois.
Comprendre les bases du financement avant de se lancer
Pourquoi le financement est souvent mal anticipé ?
Beaucoup de créateurs confondent idée solide et projet finançable. Les banques analysent avant tout la structure financière, pas la passion du porteur de projet.
Astuce : commencez à travailler sur votre plan de financement dès les premières estimations de coûts. Même approximatif, il vous aidera à cadrer vos besoins et vos priorités.
Les différents types de financement à connaître
[Image of startup funding stages]
Options Classiques
Prêt professionnel bancaire
Prêt d’honneur (sans garantie)
Leasing / Crédit-bail
Options Alternatives
Crowdfunding (participatif)
Affacturage BtoB
Love Money (famille/amis)
Les erreurs de financement les plus fréquentes
1. Sous-estimer le Besoin en Fonds de Roulement (BFR)
C’est la numéro 1. Un projet peut être rentable sur le papier et pourtant tomber à court de liquidités à cause du décalage entre vos dépenses et vos encaissements clients.
2. Confondre chiffre d’affaires et rentabilité
Un CA qui monte ne veut pas dire que l’entreprise va bien. Ce qui compte pour la banque, c’est votre capacité d’autofinancement : ce qu’il reste une fois tous les coûts déduits.
⚠️ Rappel crucial : La première offre bancaire n’est pas toujours la meilleure. Ne vous limitez pas au taux nominal : regardez le TAEG global et les coûts annexes.
Les bonnes pratiques pour réussir
Plan de financement réaliste : Intégrez vos besoins, vos ressources et votre rythme de consommation.
Utiliser les bons outils : Via Excel ou des logiciels dédiés.
S’entourer des bons partenaires : Expert-comptable, courtier et réseaux d’accompagnement.
Anticiper les risques : Ne négligez pas votre protection sociale (Prévoyance, Mutuelle TNS).
Sous-estimer les fonds de départ. Il faut toujours inclure plusieurs mois de fonds de roulement dans le plan de financement pour couvrir les premiers mois sans revenus.
Comment savoir si mon prévisionnel est réaliste ?
En le confrontant aux ratios de votre secteur d’activité. L’idéal est de le valider avec un expert-comptable ou un courtier en financement professionnel.
Est-ce utile de faire appel à un courtier ?
Oui, pour gagner en crédibilité auprès des banques, obtenir de meilleures conditions de taux et structurer un dossier qui évite les refus administratifs.
ARTICLE RÉDIGÉ PAR
Maxime ROUSSEL, Directeur de mon Financement Pro
Chef d’entreprise et spécialiste du financement professionnel, Maxime Roussel accompagne depuis 2017 les entrepreneurs dans leurs projets de création, de reprise et de développement. Ses articles s’appuient sur une expérience de terrain, une bonne connaissance des attentes des banques et une approche concrète du financement professionnel.
Pour un chef d’entreprise, un artisan ou un indépendant, c’est souvent une étape décisive : lancement d’une activité, reprise d’un fonds de commerce, achat de matériel… Mais avant de donner son feu vert, la banque va examiner votre dossier sous toutes les coutures.
Connaître les critères d’analyse des banques est donc essentiel pour maximiser vos chances d’obtenir un financement. C’est exactement ce que nous allons décortiquer ici, de manière simple et concrète.
Récap – Les éléments pris en compte par la banque
Élément analysé
Vérification concrète
Importance
Business Plan
Modèle économique, prévisionnel, étude de marché.
Démontre la viabilité et la génération de cash.
Apport personnel
Fonds propres investis (20 à 30%).
Prouve l’engagement et réduit le risque bancaire.
Remboursement
Ratio d’endettement, cash-flow.
Assure que les mensualités sont supportables.
Profil dirigeant
Expérience, comportement bancaire, stabilité.
La banque finance l’humain autant que le projet.
Les 4 critères essentiels analysés par la banque
1 – La viabilité du projet et le business plan
Le business plan est l’outil central. Il doit être concret, argumenté et chiffré. Les banques préfèrent une estimation prudente, justifiée par des sources vérifiables, plutôt que des chiffres irréalistes.
💡 Notre conseil : Appuyez-vous sur des indicateurs sectoriels (moyenne du CA, marges) pour rassurer votre interlocuteur.
2 – L’apport personnel
En règle générale, les établissements demandent un apport de 20 % à 30 %. Plus l’apport est important, plus votre dossier inspire confiance, car il limite le risque financier de la banque.
3 – Votre capacité de remboursement
La banque calcule le ratio de couverture de la dette. Vos mensualités doivent rester soutenables (généralement 30 à 40 % du cash-flow), même en cas de baisse temporaire d’activité.
4 – La situation financière et le profil du dirigeant
Les banques misent sur des femmes et des hommes de confiance. Votre expérience, votre comportement bancaire et votre stabilité financière personnelle sont examinés de près.
Gérer les garanties et les risques
Garanties réelles
Nantissement de fonds, hypothèque sur locaux, gage matériel.
Garanties personnelles
Caution solidaire du dirigeant sur son patrimoine personnel.
Comment renforcer votre dossier ? Nos 4 conseils
Concevoir un business plan clair : Précis, lisible et convaincant.
Passer par un courtier : Pour mettre en forme votre dossier et sélectionner les bons interlocuteurs.
Éviter les erreurs classiques : Ne pas oublier des pièces.
Adapter sa stratégie : La présentation change selon qu’il s’agit d’un rachat de fonds ou d’un achat de matériel.
Tout entrepreneur (créateur, repreneur ou dirigeant) présentant un projet solide, une capacité de remboursement et un apport cohérent.
Combien de temps prend la réponse ?
En moyenne 10 à 20 jours ouvrés. Ce délai dépend de la complétude de votre dossier et de la réactivité des échanges.
ARTICLE RÉDIGÉ PAR
Maxime ROUSSEL, Directeur de mon Financement Pro
Chef d’entreprise et spécialiste du financement professionnel, Maxime Roussel accompagne depuis 2017 les entrepreneurs dans leurs projets de création, de reprise et de développement. Ses articles s’appuient sur une expérience de terrain, une bonne connaissance des attentes des banques et une approche concrète du financement professionnel.
Obtenir un financement professionnel est souvent une étape clé dans la vie d’une entreprise, qu’il s’agisse de créer une activité, de reprendre un fonds de commerce, d’acheter des locaux professionnels ou de financer du matériel.
Pourtant, trouver la bonne solution de financement, négocier avec les banques et monter un dossier solide ne sont pas des démarches simples.
C’est dans ce contexte que le courtier en crédit professionnel intervient. Plus qu’un simple intermédiaire, il devient un partenaire stratégique pour l’entrepreneur. Il l’accompagne depuis la définition de son projet jusqu’à l’obtention de son prêt.
Récap – Pourquoi passer par un courtier en prêt professionnel ?
Point clé
À retenir en bref
Rôle du courtier
Intermédiaire expert entre l’entrepreneur et les banques, de la définition jusqu’au déblocage.
Valeur ajoutée
Conseil stratégique, sécurisation du projet et accélération des démarches.
Avantages
Gain de temps, stress réduit, meilleures conditions de taux et garanties.
Montage dossier
Optimisation du prévisionnel et mise en valeur auprès des banques.
Coût
Rémunération au succès : honoraires dus uniquement si le prêt est obtenu.
Courtier en crédit professionnel : définition et rôle d’intermédiaire
Un courtier en prêt professionnel est un expert spécialisé dans le financement des entreprises. Son rôle est de faire le lien entre le porteur de projet et les établissements financiers.
Concrètement, il agit comme un traducteur entre deux mondes : d’un côté, les chefs d’entreprise qui ont un projet ; de l’autre, les banques qui attendent un dossier parfaitement structuré.
Les avantages clés d’un courtier
Gain de temps : Un seul interlocuteur qui démarche les bons établissements selon votre besoin.
Réduction du stress : Le courtier anticipe les questions et sécurise le montage.
Conditions optimisées : Meilleure négociation sur le taux, la durée et les différés.
Accès à un large réseau et offres sur mesure
Solutions variées
Financement moyen/long terme
Crédit-bail / Leasing
Affacturage
Prêt d’honneur
Chaque banque a ses spécialités et ses préférences sectorielles. Le courtier connaît ces différences et oriente directement le dossier vers le bon interlocuteur pour maximiser les chances de succès.
Passer par un courtier : combien ça coûte ?
La plupart des courtiers fonctionnent sur un principe simple : la commission au succès. S’il n’y a pas de financement obtenu, il n’y a pas de rémunération.
💡 À retenir : Une différence de 1 point sur un prêt long terme peut représenter des dizaines de milliers d’euros d’économies. Dans ce contexte, les honoraires du courtier s’amortissent très largement.
Pour la création d’entreprise, la reprise de fonds, l’achat de locaux. Il aide à structurer le dossier dès le début du projet.
Combien coûte l’accompagnement ?
La rémunération se fait au succès : vous ne payez qu’en cas de déblocage des fonds. Tout est précisé dans un mandat écrit transparent.
ARTICLE RÉDIGÉ PAR
Maxime ROUSSEL, Directeur de mon Financement Pro
Chef d’entreprise et spécialiste du financement professionnel, Maxime Roussel accompagne depuis 2017 les entrepreneurs dans leurs projets de création, de reprise et de développement. Ses articles s’appuient sur une expérience de terrain, une bonne connaissance des attentes des banques et une approche concrète du financement professionnel.
Vous envisagez de reprendre un commerce, ou peut-être de céder le vôtre ? La notion de cession defonds de commerce revient souvent dans ces moments de la vie d’entrepreneur.
Pourtant, elle reste floue pour beaucoup.
Il ne s’agit ni d’une simple vente de matériel, ni d’un transfert d’entreprise en totalité, mais bien d’un mécanisme juridique et économique spécifique, régi par des règles précises.
En tant que courtiers experts en financement professionnel, nous savons que le nerf de la guerre est souvent d’aligner les délais juridiques avec les délais bancaires. Et ça, croyez-nous, ce n’est pas toujours une partie de plaisir.
Récap – La cession de fonds de commerce
Définition
Vente des éléments nécessaires à l’exploitation (clientèle, droit au bail, matériel…) sans transfert de la société elle-même (pas de reprise du passif).
Blocage du prix (séquestre), clause de non-concurrence, nantissement du fonds.
Rôle du courtier
Construction du dossier, négociation bancaire et coordination. Gain de temps et montage sécurisé.
⚠️ Pièges à éviter
Vérifier la réalité de la clientèle et calibrer son apport.
Qu’est‑ce qu’une cession de fonds de commerce ?
C’est quoi concrètement ? 💡
C’est la vente des éléments actifs permettant l’exploitation (clientèle, matériel…).
Attention : Contrairement au rachat de parts sociales, vous n’achetez pas la société elle-même, mais uniquement ce qui sert à la faire tourner.
D’ailleurs, découvrez nos solutions de financement de rachat de parts sociales !
De quoi est composé le fonds ?
Les éléments incorporels
Clientèle & fichier clients
Nom commercial / Enseigne
Droit au bail
Licences & autorisations
Les éléments corporels
Matériel & Outillage
Mobilier
Agencements
Stock (souvent valorisé à part)
⚠️ Ce que cela implique pour vous
La transmission se fait sans la personne morale. C’est un point clé à double tranchant :
✅ Le positif : Vous ne récupérez pas les dettes passées de l’ancien gérant.
🛑 La contrainte : Vous devez tout recréer (comptes, contrats, assurances). Un oubli peut bloquer l’activité.
Étapes et fonctionnement de la cession
Les 3 étapes clés :
1 La préparation
2 La signature
3 Les formalités
⚠️ Mais dans la réalité…
chaque étape recèle ses pièges. Il est crucial de les anticiper pour éviter les retards administratifs.
Fiscalité & droits d’enregistrement
💰 Le coût standard
Jusqu’à 23 000 € 0 %
Entre 23 000 € et 200 000 € 3 %
Au-delà de 200 000 € 5 %
⚖️ L’alternative : Le rachat de parts sociales
⚠️ Vigilance : Ce montage implique de reprendre le passif. À calculer avec votre expert-comptable.
Pourquoi passer par un courtier ?
Expertise dédiée
Dossier construit de façon solide et crédible selon les exigences bancaires.
Accès partenaires
Orientation immédiate vers les banques qui financent votre secteur spécifique.
En bref : plus rapide, plus simple, mieux négocié.
FAQ – Cession de fonds de commerce
Faut-il informer les salariés en cas de cession ?
Oui, selon la loi Hamon pour permettre une offre de reprise. Sinon, les contrats sont transférés automatiquement (L.1224-1).
Comment se fixe le prix ?
Selon le CA, l’EBE, l’emplacement et le matériel. Souvent calculé sur un multiple de l’EBE ou un % du CA.
ARTICLE RÉDIGÉ PAR
Maxime ROUSSEL, Directeur de mon Financement Pro
Chef d’entreprise et spécialiste du financement professionnel, Maxime Roussel accompagne depuis 2017 les entrepreneurs dans leurs projets de création, de reprise et de développement. Ses articles s’appuient sur une expérience de terrain, une bonne connaissance des attentes des banques et une approche concrète du financement professionnel.